A expansão da produção de etanol de milho no Centro-Oeste está criando uma nova demanda no agronegócio: a biomassa utilizada para gerar energia nas usinas. Em Mato Grosso do Sul, o cenário parte de uma condição diferente da observada em outros estados, principalmente pela existência de uma cadeia florestal consolidada após mais de uma década de expansão da silvicultura.
Diferentemente das usinas de cana-de-açúcar, que podem utilizar o bagaço resultante da moagem como fonte de energia, as plantas tradicionais de etanol de milho precisam recorrer a fontes externas de biomassa para alimentar as caldeiras.
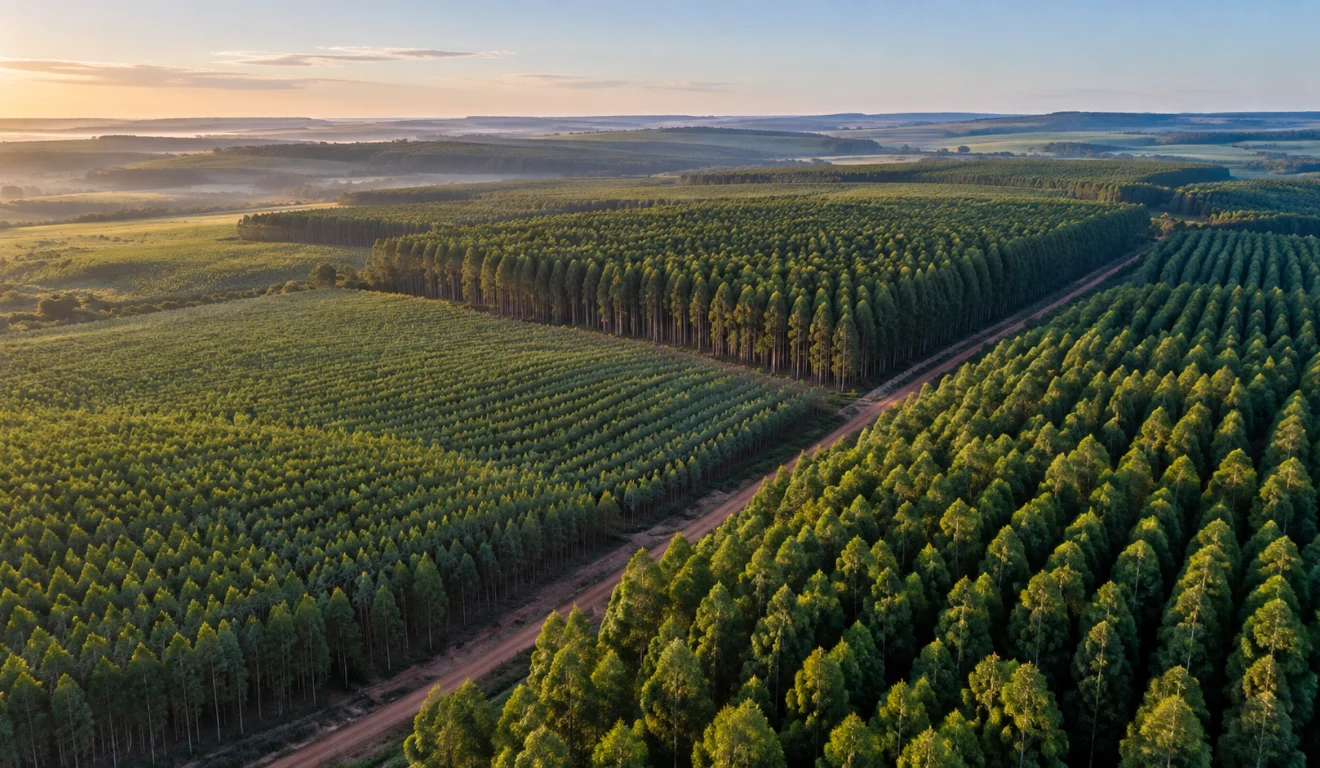
Entre os materiais utilizados estão cavacos e resíduos de madeira, principalmente de eucalipto. Também podem ser empregados outros resíduos florestais e agrícolas, dependendo da estrutura e da tecnologia de cada planta.
Com a expansão da indústria, a disponibilidade dessa matéria-prima passa a integrar a própria equação econômica dos novos projetos.
A questão que começa a ganhar relevância para o produtor sul-mato-grossense é direta: o Estado terá madeira suficiente para acompanhar o crescimento das usinas de etanol de milho?
Na avaliação do analista de Economia da Aprosoja/MS, Raphael Gimenes, a resposta precisa considerar não apenas o volume total de florestas plantadas, mas também localização, produtividade, finalidade da madeira, contratos de fornecimento e custo logístico.
“O crescimento da indústria de etanol de milho amplia a demanda por biomassa e cria uma nova variável econômica para o setor. Não basta olhar apenas para a quantidade de madeira disponível no Estado. É preciso avaliar onde essa madeira está, qual é o seu custo de produção e transporte e quanto desse estoque poderá efetivamente ser destinado à geração de energia”.
Um estudo da Consultoria Agro do Itaú BBA estima que a capacidade instalada de etanol de milho no Brasil pode passar de 10,9 bilhões de litros em 2025 para 25,3 bilhões de litros em 2030. Em Mato Grosso, principal polo da atividade, a projeção é de crescimento de 6,9 bilhões para 11,9 bilhões de litros no mesmo período.
No cenário analisado pelo banco, seriam necessários aproximadamente 383 mil hectares de eucalipto para atender à demanda energética projetada para Mato Grosso em 2030, enquanto o Estado possui atualmente cerca de 165 mil hectares. A diferença potencial é de aproximadamente 218 mil hectares.
Mato Grosso do Sul parte de outra realidade
Em Mato Grosso do Sul, a expansão da indústria ocorre sobre uma base florestal construída principalmente pela cadeia de celulose.
Dados utilizados pela Aprosoja/MS, por meio do projeto SIGA-MS, apontam 1,985 milhão de hectares de eucalipto na safra 2025/2026, área que vem crescendo nos últimos anos.
A concentração da indústria de celulose na região de Três Lagoas e Ribas do Rio Pardo contribuiu para a formação de uma cadeia de produção florestal, fornecedores, viveiros, colheita e transporte que já opera no Estado.
“Mato Grosso do Sul possui uma estrutura florestal que reduz o desafio inicial de abastecimento, mas isso não significa que a oferta seja ilimitada. A expansão das usinas pode aumentar a competição pela biomassa e, principalmente, alterar o preço do insumo em determinadas regiões”.
A existência de madeira no Estado não significa que todas as usinas terão acesso ao insumo nas mesmas condições.
O transporte representa uma parcela importante do custo da biomassa. Por isso, a distância entre a floresta e a indústria pode determinar a viabilidade econômica do fornecimento.
Esse fator ganha importância à medida que novos projetos são instalados fora dos tradicionais pólos florestais.
“Em biomassa, a localização é fundamental. Uma floresta pode estar disponível no Estado, mas, se estiver distante da usina, o custo do transporte pode reduzir ou até eliminar a vantagem econômica desse fornecimento”, explica o analista.
A avaliação indica que municípios próximos aos corredores florestais e industriais tendem a ter uma dinâmica diferente de regiões mais distantes, o que torna necessário acompanhar a formação dos preços da madeira por microrregião.
Novas usinas ampliam mercado para o milho
Para o produtor de milho, a expansão da indústria representa também uma mudança na dinâmica de comercialização.
A instalação de novas plantas cria compradores próximos às regiões produtoras e aumenta a capacidade de transformação do cereal dentro do próprio Estado.
Em Mato Grosso do Sul, a Inpasa já opera unidades em Dourados e Sidrolândia. A planta de Sidrolândia, após a ampliação autorizada pela Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), passou a ter capacidade anual de 800 milhões de litros de etanol, 480 mil toneladas de DDGS, 46 mil toneladas de óleo de milho e 465 GWh de energia elétrica renovável.
Os números mostram que o impacto econômico da indústria vai além da compra do milho. Os coprodutos, como DDGS e óleo de milho, também ampliam a integração com cadeias como pecuária e produção de ração.
“A transformação do milho dentro do próprio Estado agrega novas possibilidades de comercialização e cria demanda por serviços, logística, energia e outros insumos. Para o produtor, o efeito precisa ser analisado considerando toda a cadeia, e não somente o preço pago pelo grão”, pontua.
Atvos amplia presença no mercado de etanol de milho
Outro movimento relevante ocorre em Nova Alvorada do Sul. Em julho de 2026, a Atvos iniciou a construção de sua primeira planta de etanol de milho no Estado, integrada à unidade Santa Luzia.
O projeto prevê capacidade para processar 642 mil toneladas de milho por ano e produzir 273 milhões de litros de etanol, além de 183 mil toneladas de DDG e 13 mil toneladas de óleo de milho. O investimento anunciado é superior a R$ 1 bilhão.
A estrutura será integrada às operações já existentes de cana-de-açúcar, bioeletricidade e biometano.
É importante separar, nesse caso, as fontes de energia: a planta de biometano da Atvos, também em Nova Alvorada do Sul, utiliza vinhaça e torta de filtro, resíduos da produção de cana, e recebeu investimento superior a R$ 350 milhões.
A integração das diferentes atividades, porém, reforça uma tendência de aproveitamento múltiplo de matérias-primas e resíduos dentro dos complexos agroindustriais.
O ponto de atenção para os próximos anos
Apesar da estrutura florestal consolidada, Mato Grosso do Sul ainda não possui, até o momento, um estudo público equivalente ao levantamento realizado pelo Itaú BBA para Mato Grosso que dimensione especificamente um eventual déficit ou superávit de biomassa energética diante da expansão projetada do etanol de milho.
Por isso, a evolução da oferta e da demanda deverá ser acompanhada de perto.
Para a Aprosoja/MS, três indicadores ganham importância nos próximos ciclos: a velocidade de implantação das novas usinas, o comportamento regional dos preços da biomassa e a distância entre as áreas florestais e os polos consumidores.
“O produtor precisa acompanhar esse movimento porque a expansão do etanol de milho pode gerar efeitos em diferentes mercados ao mesmo tempo: milho, madeira, terras, arrendamento, logística e coprodutos. A informação antecipada é importante para que as decisões sejam tomadas com base na realidade econômica de cada região”, conclui Raphael.
Com uma base florestal já estabelecida e uma indústria de biocombustíveis em expansão, Mato Grosso do Sul parte de uma condição diferente de outros estados do Centro-Oeste. O desafio agora é acompanhar o ritmo de crescimento da demanda e entender como essa nova dinâmica poderá alterar os custos, os preços e as oportunidades dentro da cadeia produtiva.
O estudo completo pode ser acessado aqui.
Texto: Crislaine Oliveira (Comunicação Aprosoja/MS)
Foto: arquivo Aprosoja/MS