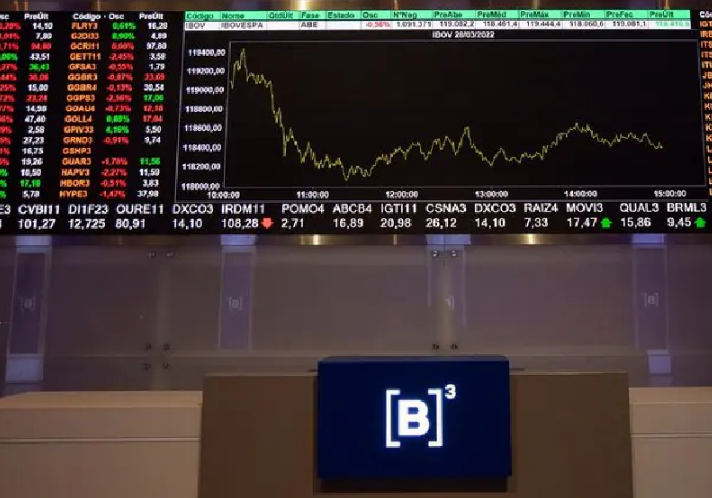
A forte reação dos mercados financeiros ao resultado do primeiro turno das eleições presidenciais reforçou, ontem, a possibilidade de um cenário de juros mais baixos em 2027. O Ibovespa disparou 7,70% e encerrou o pregão aos 206.911,89 pontos, maior alta diária desde março de 2020 e novo recorde de fechamento. O dólar recuou 4,12%, para R$ 5,0018, enquanto os juros futuros registraram quedas expressivas nos vencimentos intermediários e longos.
A reação ocorreu depois de Flávio Bolsonaro (PL) terminar o primeiro turno à frente de Luiz Inácio Lula da Silva (PT), com 47,03% dos votos válidos contra 45,16%. O movimento dos ativos refletiu a avaliação de especialistas de que o resultado aumentou a possibilidade de mudança na condução da política fiscal a partir do próximo ano.
O mercado, contudo, ainda trabalha com Selic de 12% ao fim de 2027, segundo o Boletim Focus. Entre os oito economistas ouvidos para esta análise, porém, há projeções abaixo desse nível. As estimativas variam de 11,25% a 12%, dependendo principalmente da política fiscal que será adotada pelo próximo governo e da capacidade de articulação com o Congresso.
Para o analista da Ouro Preto Investimentos, Sidney Lima, a taxa pode terminar o próximo ano em 11,5%. Segundo ele, o resultado eleitoral alterou a percepção de risco, mas o espaço para cortes adicionais dependerá das sinalizações fiscais que surgirem após a definição da eleição.
“A nova composição do Congresso pode favorecer uma agenda de controle de gastos, mas não garante ajuste, porque nenhuma força tem maioria suficiente para impor sozinha mudanças relevantes”, afirma.
Na avaliação do especialista, se o próximo governo apresentar rapidamente uma trajetória considerada crível para a dívida e as despesas públicas, o prêmio de risco tende a diminuir. O movimento poderia contribuir para um dólar mais comportado, inflação menor e espaço para cortes adicionais na taxa básica.
A reação mostra justamente como o mercado pode antecipar esse movimento. Os juros futuros chegaram a cair mais de 8% nos vencimentos intermediários e longos.
Os títulos públicos também passaram a oferecer taxas menores, o Tesouro IPCA+ 2032, por exemplo, passou a pagar retorno real de cerca de 7%, ante 7,66% na sexta-feira. No prefixado, o título com vencimento em 2029 passou de 13,84% para 12,62%.
JUROS
Para os especialistas, porém, mais importante do que a Selic definida pelo Banco Central será o comportamento da chamada curva longa de juros. É ela que influencia diretamente decisões de investimento que precisam de horizonte de vários anos, como construção, indústria, infraestrutura, aquisição de máquinas, fusões e aquisições e expansão de empresas.
“O que move preço não é quem vence, é a composição da equipe econômica, o desenho do Orçamento e a trajetória de despesa obrigatória”, afirmou André Matos, CEO da MA7 Capital.
Para ele, a reação de ontem demonstra que o mercado está antecipando possíveis mudanças no ambiente econômico. O desafio, porém, será transformar a expectativa em medidas concretas. “O mercado não precifica resultado de urna, precifica execução”, disse.
Matos também chama atenção para outro problema. Ao mesmo tempo em que a economia apresenta sinais de desaceleração, a inflação ainda permanece pressionada. O Focus aponta crescimento de apenas 1,40% para o PIB de 2027, enquanto a projeção para o IPCA deste ano está em 5,01%.
“Continuamos com uma economia que esfria sem comprar desinflação”, avalia.
Na avaliação dele, a previsibilidade fiscal será determinante para permitir que os juros caiam de forma mais consistente.
INVESTIMENTO
O impacto sobre os investimentos pode aparecer antes mesmo de uma redução mais intensa da Selic, segundo Antônio Patrus, CEO da Bossa Invest. Para ele, o custo de capital é especialmente importante para empresas de crescimento e para o mercado de capital. Com juros elevados, aplicações de menor risco tornam-se mais atrativas e aumentam a exigência de retorno para investimentos considerados mais arriscados.
“Eu olharia menos para a Selic de 2027 isoladamente e mais para o custo do capital de crescimento”, afirma.
Patrus calcula que, se uma taxa de desconto utilizada por um investidor cair de 20% para 18%, um fluxo de R$ 20 milhões previsto para daqui a cinco anos teria seu valor presente elevado de aproximadamente R$ 8 milhões para R$ 8,7 milhões.
Isso não significa, segundo ele, uma valorização automática das empresas, mas demonstra como a queda do custo de capital pode alterar a avaliação dos negócios.
“Capital de risco volta quando o investidor consegue enxergar uma saída futura com mais clareza, não simplesmente quando o Copom corta 25 pontos-base”, disse.
Para as empresas, a queda da Selic também poderá reduzir o custo do financiamento, mas os analistas alertam que a taxa básica não é o único componente do crédito.
“O custo final é formado pela taxa básica mais spread, risco, garantia, prazo e estrutura da operação”, explicou Alberto Friggi, CEO da Friggi & Secco.
Por isso, mesmo que a Selic termine 2027 em 11,5%, empresas consideradas de maior risco poderão continuar pagando taxas elevadas.
Segundo Friggi, uma redução de dois pontos porcentuais no custo de uma operação de R$ 10 milhões representa até R$ 200 mil por ano de diferença financeira sobre o saldo integralmente utilizado. Em uma operação de R$ 50 milhões, a diferença chegaria a R$ 1 milhão.
A tendência, segundo ele, é de que empresas com geração de caixa, garantias e estrutura financeira mais organizada sejam as primeiras a aproveitar uma eventual redução dos juros.
A sócia da Finscale, Letícia Moschioni, acrescenta que a melhora do ambiente financeiro não depende apenas de crédito mais barato. A eficiência no uso do capital de giro também pode liberar recursos para investimentos. “Minha estimativa seria de Selic entre 11,25% e 11,75% no fim de 2027, caso o cenário fiscal melhore depois das eleições”, afirmou.
CONGRESSO
O papel do Congresso aparece como uma das principais variáveis para transformar a reação positiva do mercado em uma mudança estrutural nas condições financeiras.
O CEO da Asset, Gustavo Assis, afirma que o primeiro turno, isoladamente, ainda não é suficiente para alterar sua projeção de Selic. Para ele, o Banco Central continuará olhando para inflação, expectativas, câmbio, atividade econômica e, principalmente, para a política fiscal a partir de 2027.
O que já mudou, segundo o especialista, foi a possibilidade de alteração da curva de juros.
“Se as próximas sinalizações apontarem para maior previsibilidade fiscal e uma trajetória mais sustentável da dívida, o mercado pode começar a reduzir o prêmio de risco antes mesmo de qualquer mudança efetiva na Selic”.
Assis pondera, porém, que a nova composição do Congresso não garante automaticamente uma agenda de ajuste fiscal. “Uma coisa é apresentar uma agenda fiscal; outra é conseguir transformá-la em medidas aprovadas pelo Congresso”, disse.
SÚZAN BENITES – CORREIO DO ESTADO/FOTO: ARQUIVO